27 octobre 2026


Fusions ou disparitions de SCPI, pourquoi certains fonds quittent-ils le marché ?
Le nombre de SCPI a fortement augmenté ces dernières années. Nouvelles sociétés de gestion, stratégies européennes, SCPI sans frais de souscription, véhicules spécialisés : l'offre n'a jamais été aussi large.
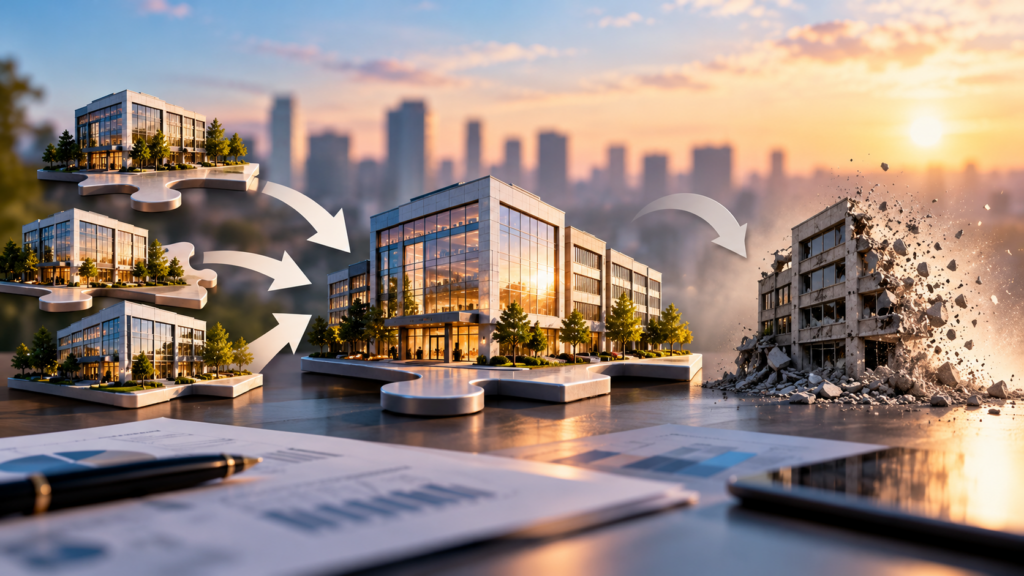
Mais tous ces fonds ne sont pas nécessairement destinés à exister éternellement.
Certaines SCPI fusionnent pour atteindre une taille plus importante. D'autres sont absorbées par un fonds de la même société de gestion. Certaines, enfin, peuvent être dissoutes puis liquidées.
Les événements récents montrent que le marché des SCPI entre probablement dans une nouvelle phase : après plusieurs années marquées par la multiplication des lancements, la consolidation pourrait progressivement devenir un sujet majeur du secteur.
Une SCPI peut-elle réellement disparaître ?
Oui.
Une SCPI n'est pas un produit immuable. Plusieurs événements peuvent conduire à la disparition de son nom ou du véhicule lui-même.
Une SCPI peut être absorbée par une autre SCPI. Les associés reçoivent alors généralement des parts du véhicule absorbant selon une parité d'échange déterminée dans le cadre de l'opération.
Elle peut également fusionner avec une autre SCPI afin de créer un ensemble plus important.
Enfin, une SCPI peut être dissoute puis liquidée. Dans ce dernier scénario, son patrimoine immobilier est progressivement vendu, les dettes et autres engagements sont réglés et le solde disponible est ensuite réparti entre les associés.
Ces situations sont donc très différentes.
Fusionner n'est pas liquider.
Et la disparition commerciale d'un nom de SCPI ne signifie pas nécessairement la disparition de l'investissement de ses associés.
AEW Commerces Europe : deux SCPI pour n'en former qu'une
L'un des exemples les plus représentatifs est celui d'Actipierre Europe et Pierre Plus.
AEW a proposé de rapprocher ces deux SCPI spécialisées principalement dans l'immobilier commercial européen.
La logique était relativement claire : les deux véhicules présentaient des stratégies proches et des patrimoines comparables.
Actipierre Europe disposait alors d'une capitalisation d'environ 1 milliard d'euros et Pierre Plus approchait 800 millions d'euros.
La fusion devait ainsi donner naissance à une SCPI de commerces pesant près de 1,8 milliard d'euros, devenant l'un des véhicules majeurs de sa catégorie.
Les assemblées générales extraordinaires ont validé l'opération et Pierre Plus a été absorbée par Actipierre Europe, cette dernière prenant ensuite le nom AEW Commerces Europe.
Pour les associés de Pierre Plus, la disparition de leur SCPI n'a donc pas signifié la liquidation de leur investissement. Ils ont reçu des parts du véhicule résultant de l'opération selon une parité d'échange déterminée dans le cadre de la fusion.
C'est un exemple important : une SCPI peut disparaître simplement parce qu'elle est intégrée à un véhicule plus important.
Aestiam : Cap'Hébergimmo absorbée par Pierre Rendement
Autre exemple beaucoup plus récent : Aestiam Cap'Hébergimmo.
En 2025, Aestiam a procédé au rapprochement de Cap'Hébergimmo et d'Aestiam Pierre Rendement.
À l'issue de l'opération, Cap'Hébergimmo a été absorbée par Aestiam Pierre Rendement et le nouvel ensemble a pris le nom Aestiam Agora en septembre 2025.
Là encore, il ne s'agit pas d'une liquidation du patrimoine mais d'une opération de consolidation.
L'objectif d'une telle opération peut être multiple : augmenter la taille du véhicule, mutualiser davantage les risques, simplifier la gamme de la société de gestion ou encore améliorer la diversification du patrimoine.
Pour l'industrie des SCPI, ces rapprochements pourraient devenir plus fréquents.
Pourquoi fusionner deux SCPI ?
La taille joue un rôle important dans l'économie d'une SCPI.
Un fonds de 30 ou 50 millions d'euros ne dispose pas des mêmes possibilités qu'un véhicule dépassant le milliard.
Avec une capitalisation plus importante, une SCPI peut généralement répartir son patrimoine sur davantage d'immeubles, de locataires, de zones géographiques et de typologies immobilières.
Les coûts fixes de fonctionnement sont également répartis sur une base d'actifs plus importante.
À l'inverse, une petite SCPI dont la collecte reste durablement faible peut rencontrer des difficultés pour atteindre une diversification suffisante et absorber ses coûts de fonctionnement.
C'est ici que la fusion peut devenir une solution.
Plutôt que de maintenir plusieurs véhicules de petite ou moyenne taille poursuivant des stratégies proches, une société de gestion peut avoir intérêt à les regrouper.
Patrimonia Capital & Rendement : une SCPI disparue après seulement un an
Toutes les disparitions ne passent cependant pas par une fusion.
Le cas de Patrimonia Capital & Rendement est particulièrement intéressant.
Cette jeune SCPI avait été lancée commercialement en novembre 2024. Mais elle n'est pas parvenue à atteindre le niveau de collecte nécessaire durant sa première année d'existence.
Elle avait recueilli un peu moins de 1,8 million d'euros auprès des investisseurs, alors que le niveau nécessaire pour respecter l'exigence réglementaire applicable au démarrage était plus élevé.
La conséquence a été radicale : la SCPI a été dissoute.
Particularité importante de ce cas, les associés ont été remboursés de l'intégralité des sommes investies, y compris les commissions de souscription. La disparition du fonds n'a donc pas entraîné ici une perte pour les souscripteurs.
Mais cet exemple montre qu'une SCPI ne peut pas nécessairement survivre avec quelques millions d'euros de collecte.
GMA Essentialis : le scénario beaucoup plus difficile de la liquidation
Le cas de GMA Essentialis est autrement plus sensible.
Créée en 2021 et spécialisée dans l'immobilier lié au commerce alimentaire, la SCPI n'a jamais réussi à atteindre une taille importante.
À fin 2025, sa capitalisation s'établissait à environ 44,55 M€.
Surtout, la SCPI a progressivement été confrontée à un problème majeur de liquidité.
Fin juillet 2026, environ 34 % des parts étaient en attente de retrait, tandis que la collecte ne permettait plus d'absorber suffisamment ces demandes. Le véhicule supportait par ailleurs plus de 25 M€ de dette selon les informations publiées sur sa situation.
Le 24 septembre 2026, les associés ont finalement approuvé la dissolution anticipée de GMA Essentialis.
La société de gestion confirme désormais officiellement que la SCPI est entrée en période de liquidation.
La situation est donc très différente de celle d'une fusion.
Les actifs immobiliers doivent être vendus, les engagements et dettes réglés, puis le solde pourra être réparti entre les associés.
Le montant récupéré dépendra notamment des conditions dans lesquelles les immeubles seront cédés.
Liquidation : le prix de la part n'est plus la bonne référence
C'est probablement l'un des points les plus importants à comprendre.
Lorsqu'une SCPI entre en liquidation, le raisonnement habituel autour du prix de souscription ou du prix de retrait perd une grande partie de sa pertinence.
Ce qui compte désormais est principalement la valeur nette pouvant être dégagée par la vente du patrimoine, après remboursement des dettes, frais et autres engagements.
Dans le cas de GMA Essentialis, le sujet est particulièrement sensible puisque la SCPI possède un patrimoine qu'elle doit désormais céder dans le cadre de sa liquidation.
Une liquidation peut prendre du temps et son résultat final n'est pas connu au moment où elle débute.
L'associé ne sait donc pas nécessairement immédiatement combien il récupérera ni quand il récupérera son capital.
Logipierre 1 : une liquidation peut durer plusieurs années
Le phénomène n'est pas totalement nouveau.
La SCPI Logipierre 1 avait ainsi voté sa dissolution anticipée le 27 juin 2018.
À cette date, elle comptait environ 2 678 associés et sa capitalisation atteignait approximativement 138 M€. Un plan de liquidation avait alors été mis en place afin d'organiser progressivement la cession du patrimoine.
La liquidation s'est étendue sur plusieurs exercices.
Cet exemple montre une caractéristique essentielle de l'immobilier : contrairement à un portefeuille d'actions cotées, un patrimoine immobilier composé de nombreux immeubles ne se liquide pas instantanément.
Vouloir vendre rapidement peut même être contraire aux intérêts des associés si cela oblige le liquidateur à accepter des prix insuffisants.
Deux problèmes opposés : trop collecter… ou ne pas collecter suffisamment
Le sujet des fusions et disparitions fait écho à une autre problématique du marché des SCPI : celle de la collecte.
Une collecte extrêmement importante peut devenir difficile à investir dans de bonnes conditions.
Mais l'inverse peut être tout aussi problématique.
Une SCPI qui ne collecte quasiment rien peut également se retrouver fragilisée.
Sans collecte suffisante, un jeune véhicule peine à grossir et à diversifier son patrimoine.
Pour une SCPI à capital variable déjà constituée, l'absence de nouvelles souscriptions peut également rendre plus difficile la compensation des demandes de retrait.
Patrimonia Capital & Rendement illustre le premier problème.
GMA Essentialis illustre davantage le second.
Deux situations différentes qui aboutissent pourtant à une même conclusion : la taille critique et la dynamique commerciale d'une SCPI ne sont pas des sujets secondaires.
Vers une consolidation du marché des SCPI ?
C'est probablement la question la plus intéressante pour les prochaines années.
Le marché compte aujourd'hui de très nombreuses SCPI, auxquelles se sont ajoutées plusieurs vagues de nouveaux véhicules.
Toutes ne collectent évidemment pas au même rythme.
Certaines nouvelles SCPI ont rapidement dépassé plusieurs dizaines, voire plusieurs centaines de millions d'euros de capitalisation. D'autres restent beaucoup plus petites.
Or les coûts d'une société de gestion et d'une SCPI ne diminuent pas nécessairement parce que le véhicule collecte peu.
Gestion immobilière, expertises, commissaires aux comptes, dépositaire, reporting réglementaire, distribution, communication, conformité : une SCPI doit atteindre une certaine échelle pour que son modèle économique soit durable.
C'est pourquoi les rapprochements pourraient devenir une réponse naturelle pour certains véhicules.
Le marché pourrait progressivement passer d'une logique de création permanente de nouvelles SCPI à une phase combinant lancements, fusions, absorptions et disparitions.
Une fusion est-elle forcément une mauvaise nouvelle ?
Non.
Une fusion peut même avoir du sens pour les associés lorsqu'elle permet de créer un patrimoine plus diversifié et d'améliorer la mutualisation des risques.
Le cas d'AEW Commerces Europe l'illustre bien : le rapprochement d'Actipierre Europe et Pierre Plus avait pour objectif de constituer une SCPI de commerces d'environ 1,8 Md€, avec plus de 300 immeubles selon la présentation de l'opération.
Mais une fusion doit être analysée attentivement.
L'associé doit notamment regarder la parité d'échange, les valeurs retenues pour chacun des patrimoines, l'endettement des deux véhicules, leur niveau de liquidité et la qualité des actifs qu'il récupère indirectement.
Car fusionner deux fonds ne fait pas disparaître les problèmes éventuels de leurs patrimoines.
Quels signaux surveiller ?
Pour un investisseur ou un CGP, plusieurs indicateurs permettent d'identifier les SCPI susceptibles d'être candidates à une consolidation.
La capitalisation est évidemment importante, mais elle ne suffit pas.
Il faut également observer la collecte nette, le nombre d'associés, la concentration du patrimoine, le niveau d'endettement, le volume de parts en attente de retrait et la capacité du fonds à réaliser de nouvelles acquisitions.
Une petite SCPI dynamique, sans dette excessive et bénéficiant d'une collecte régulière peut parfaitement être viable.
À l'inverse, une SCPI dont la collecte est durablement inexistante, dont les retraits augmentent et dont le patrimoine est fortement endetté peut entrer dans une spirale beaucoup plus difficile.
Toutes les disparitions ne se ressemblent pas
C'est finalement la principale leçon.
Une SCPI peut disparaître parce qu'elle fusionne avec une autre pour devenir plus importante.
Elle peut être absorbée parce que sa société de gestion souhaite rationaliser sa gamme.
Elle peut être dissoute parce qu'elle n'a jamais atteint la taille réglementaire ou économique nécessaire.
Et, dans les situations les plus difficiles, elle peut entrer en liquidation parce que son modèle ne permet plus de poursuivre son activité dans de bonnes conditions.
Pour l'associé, les conséquences sont radicalement différentes.
Dans une fusion, l'investissement continue généralement sous une autre forme.
Dans une liquidation, il faut attendre la vente du patrimoine et le règlement des engagements avant de connaître définitivement la somme récupérée.
La disparition des SCPI les plus fragiles est-elle inévitable ?
Le marché des SCPI est probablement entré dans une phase de maturité.
Après une période durant laquelle la création de nouveaux véhicules était particulièrement dynamique, la prochaine étape pourrait être celle de la sélection et de la consolidation.
L'exemple d'AEW Commerces Europe montre que la disparition d'une SCPI peut être une opération stratégique destinée à créer un véhicule plus puissant.
Celui de Patrimonia Capital & Rendement montre qu'un fonds peut disparaître faute d'avoir atteint une taille suffisante.
Et GMA Essentialis rappelle qu'une SCPI peut également connaître une véritable liquidation lorsque les problèmes de collecte, de liquidité et de structure financière deviennent trop importants.
La question pour l'investisseur n'est donc plus seulement :
« Quelle SCPI choisir ? »
Elle pourrait progressivement devenir :
« Cette SCPI a-t-elle la taille, la collecte et le modèle économique nécessaires pour encore exister dans dix ou quinze ans ? »
Source: Deeptinvest 29 octobre 2026